Tableau de bord achat : le construire pas à pas
Un tableau de bord achat clair pour suivre dépenses, économies et délais. Découvrez la méthode pas à pas, les KPI utiles et un exemple concret.
11 min de lecture
4,4sur 5871 votes
- 9,6Klecteurs
- 13en ce moment
- 325partages
Beaucoup de tableaux de bord échouent pour une raison simple : on commence par dessiner des graphiques avant de savoir quelle décision ils doivent éclairer. La bonne méthode part de la question posée (où part l’argent, quels fournisseurs tiennent leurs délais, le budget est-il tenu), puis remonte vers les données nécessaires. Ce guide suit cet ordre : définition, choix des indicateurs, cartographie des dépenses, construction sous Excel, niveaux de lecture, choix de l’outil et pièges à éviter. Un exemple tiré d’une structure de sport mécanique montre comment tout cela s’applique à des achats de pièces et de prestations.
Ce que recouvre un tableau de bord achat et à quoi il sert
Un tableau de bord achat est un support de pilotage qui centralise les données issues des commandes, des factures, des contrats et des livraisons, puis les présente sous forme d’indicateurs lisibles. Il joue le rôle d’interface entre des données brutes, dispersées dans un ERP, des tableurs et des boîtes mail, et des décisions : renégocier, changer de fournisseur, bloquer une dépense, relancer une livraison.
Ne le confondez pas avec un tableau de bord commercial, très présent dans les résultats de recherche. Le tableau commercial suit l’argent qui entre (pipeline, chiffre d’affaires, taux de conversion). Le tableau de bord achat suit l’argent qui sort et la fiabilité de ceux qui le reçoivent. Les deux partagent la mécanique (sources, filtres, graphiques), mais pas les indicateurs ni les lecteurs.
Trois bénéfices concrets justifient l’effort :
- Visibilité : on voit enfin la dépense réelle par famille, fournisseur et service demandeur, au lieu de la deviner.
- Décision : un écart au budget ou un retard récurrent déclenche une action, pas un simple constat.
- Crédibilité : la fonction achat peut démontrer sa contribution avec des chiffres comparables d’une période à l’autre.
Avant toute chose, distinguez trois notions que l’on mélange souvent. Une métrique est une mesure brute (le montant facturé ce mois). Un indicateur la rapporte à une référence (le montant facturé par rapport au budget). Un KPI est l’indicateur rattaché à un objectif précis, avec une cible et un seuil d’alerte. Si personne ne sait quoi faire quand le chiffre bouge, ce n’est pas un KPI, c’est de la décoration.
Action concrète : écrivez en une phrase la décision principale que votre tableau de bord doit aider à prendre, et gardez cette phrase en tête de votre fichier de conception.
Choisir les KPI achats : un dictionnaire plutôt qu’une liste
Les KPI achats se regroupent en familles : finances, fournisseurs, processus, contrats, qualité et conformité, satisfaction interne, achats responsables. Il n’est pas utile de tout suivre. Retenez un à trois indicateurs par famille, pas plus, et décrivez chacun dans un dictionnaire : formule, source, responsable, fréquence, cible, seuil d’alerte. C’est ce document, rarement fourni dans les guides, qui évite les débats sur le sens d’un chiffre.
| Famille | KPI | Formule type | Source habituelle | Rythme |
|---|---|---|---|---|
| Finances | Respect du budget | Dépenses réelles divisées par budget alloué, sur la période | Factures, budget validé | Mensuel |
| Finances | Économies réalisées | (Prix de référence moins prix négocié) multiplié par les volumes achetés | Historique des prix, commandes | Trimestriel |
| Fournisseurs | Respect des délais de livraison | Livraisons à la date promise divisées par livraisons totales | Commandes, bons de réception | Hebdomadaire |
| Qualité | Taux de défauts fournisseur | Lignes non conformes divisées par lignes reçues | Réceptions, réclamations | Mensuel |
| Contrats | Achats hors contrat | Dépenses hors accord cadre divisées par dépenses totales | Factures, base contrats | Mensuel |
| Processus | Cycle de commande | Date de commande moins date de la demande d’achat | Outil de demande, ERP | Mensuel |
| Paiement | Délai de paiement fournisseur | Date de règlement moins date de facture | Comptabilité fournisseurs | Mensuel |
Deux précisions évitent les erreurs de lecture. Un coût évité (une hausse tarifaire repoussée) n’est pas une économie réalisée : ne les additionnez pas dans la même colonne. Et un indicateur retardé, comme le budget consommé, doit être complété par un indicateur avancé, comme le volume de demandes d’achat en attente, qui prévient avant que le dépassement n’ait lieu.
Pour trier, appliquez un test simple à chaque candidat : à qui s’adresse-t-il, quelle décision déclenche-t-il, avec quelle donnée fiable ? Un indicateur qui échoue à l’une des trois questions sort du tableau. Les critères RSE (empreinte carbone des fournisseurs, part de fournisseurs évalués sur des critères sociaux) s’ajoutent seulement si la donnée existe réellement, sinon ils restent vides et discréditent le reste.
Action concrète : ouvrez un onglet « Dictionnaire » dans votre classeur et remplissez une ligne par KPI avant de créer le moindre graphique.
Cartographie des achats : le socle avant le tableau de bord
La cartographie des achats est la photographie des dépenses d’une organisation, classées par famille, fournisseur et service demandeur. C’est la matière première du tableau de bord. Sans elle, vous mesurez des flux que vous ne savez pas ranger, et chaque indicateur devient discutable.
Voici comment la mettre en place :
- Extraire douze mois de factures et de commandes, depuis l’ERP, la comptabilité ou les relevés.
- Nettoyer les noms de fournisseurs : une même société apparaît souvent sous trois orthographes, ce qui fausse tout classement.
- Classer chaque ligne dans une famille d’achat (pièces, prestations, consommables, logistique, services généraux) avec une liste fermée.
- Rattacher chaque ligne à un service demandeur ou à un projet.
- Analyser la concentration : quelles familles et quels fournisseurs pèsent l’essentiel de la dépense ?
Le résultat tient souvent en un tableau croisé dynamique. Il révèle presque toujours que peu de fournisseurs concentrent la majorité du montant, et qu’une longue traîne de petits fournisseurs consomme beaucoup de temps de traitement. Les premiers méritent des contrats et un suivi de performance, la seconde une simplification (catalogue, regroupement).
Action concrète : produisez un premier tableau croisé famille par fournisseur sur douze mois, et repérez les cinq lignes les plus lourdes. Ce sont vos premiers chantiers.
Construire pas à pas un tableau de bord achat sous Excel
Excel suffit pour démarrer, à condition de respecter une architecture claire. Beaucoup de modèles gratuits de suivi des achats mélangent saisie, calculs et affichage dans la même feuille, ce qui les rend fragiles. Séparez ces trois rôles.
Les onglets à prévoir
- Données : une ligne par commande ou par facture, avec date, fournisseur, famille, service demandeur, montant, date de livraison promise, date de livraison réelle.
- Référentiels : listes de fournisseurs, de familles et de services, utilisées en listes déroulantes pour éviter les fautes de frappe.
- Budget : montant alloué par famille et par mois.
- Dictionnaire : la définition de chaque KPI.
- Tableau de bord : uniquement des formules et des graphiques, jamais de saisie.
Les étapes de construction
- Convertissez la feuille de données en tableau Excel : les formules et graphiques suivront automatiquement les nouvelles lignes.
- Ajoutez des colonnes calculées : mois, écart de livraison en jours, indicateur « livré à temps » (oui ou non).
- Calculez les KPI avec des fonctions de somme et de comptage conditionnels, en les rattachant au dictionnaire.
- Comparez budget et dépenses réelles par famille, avec l’écart en valeur et en pourcentage, et une mise en forme conditionnelle qui passe au rouge au-delà du seuil d’alerte.
- Ajoutez des segments (filtres cliquables) sur la période, la famille et le fournisseur.
- Choisissez un graphique par question : barres pour comparer des familles, courbe pour une évolution mensuelle, jauge ou simple chiffre pour un taux face à sa cible.
Pour intégrer stocks, commandes et factures, la clé est un identifiant commun, typiquement le numéro de commande. La commande est rapprochée de la réception (a-t-on reçu ce qui était prévu ?), puis de la facture (paie-t-on ce qui a été reçu ?). Les stocks s’ajoutent comme une couche de plus : niveau actuel, consommation moyenne, délai de réapprovisionnement. Cela permet de déclencher une commande avant la rupture plutôt qu’en urgence, avec des prix et des frais de transport plus élevés.
Action concrète : testez votre classeur avec un mois réel de données avant de l’étendre. Si deux personnes obtiennent des totaux différents, le défaut vient des données ou des définitions, pas de la mise en forme.
Stratégique, tactique, opérationnel : une vue par lecteur
Un seul écran ne sert pas tout le monde. Mieux vaut trois vues, alimentées par les mêmes données, avec des rythmes différents.
| Niveau | Lecteur | Questions | Indicateurs typiques | Revue |
|---|---|---|---|---|
| Opérationnel | Acheteurs, assistants | Quelles commandes sont en retard ou bloquées ? | Livraisons en retard, demandes en attente, factures à régler | Hebdomadaire, voire quotidienne |
| Tactique | Responsable achats, finance | Le budget est-il tenu, quels fournisseurs décrochent ? | Budget contre réel, performance fournisseurs, achats hors contrat | Mensuelle |
| Stratégique | Direction, comité de direction | Les achats servent-ils les objectifs de l’entreprise ? | Économies, concentration des dépenses, risques, part d’achats responsables | Trimestrielle |
À lire aussi
Les alertes relient ces niveaux. Quand un seuil est franchi (retard supérieur à une durée donnée, dépassement de budget d’une famille), la personne désignée reçoit l’information et une action corrective est consignée avec une échéance. Sans responsable nommé, l’alerte devient du bruit.
Excel, outil de Business Intelligence ou logiciel achat
Le bon outil dépend de la maturité de vos données plus que de votre budget.
| Option | Atouts | Limites | Quand la choisir |
|---|---|---|---|
| Excel | Coût quasi nul, souplesse, prise en main immédiate | Mise à jour manuelle, risque d’erreur de formule, partage et droits d’accès fragiles | Premiers mois, volume de lignes modéré, une seule personne alimente |
| Outil de Business Intelligence (Power BI, Tableau, par exemple) | Connexion aux sources, actualisation planifiée, visuels interactifs, droits d’accès | Compétence data nécessaire, travail de modélisation, licences | Plusieurs sources (ERP, comptabilité), plusieurs lecteurs |
| Logiciel achat intégré | Tableaux de bord préparamétrés, workflows de validation, alertes, suivi des contrats | Coût d’abonnement et de déploiement, conduite du changement, personnalisation parfois limitée | Volume élevé, plusieurs sites, besoin de traçabilité |
Les délais et les coûts varient beaucoup d’un éditeur à l’autre : demandez toujours un périmètre chiffré, la liste des prérequis techniques et la façon dont l’outil se raccorde à votre ERP avant de signer.
Action concrète : démarrez sous Excel, notez chaque friction (copier-coller, erreurs, lenteur), et ne passez à un outil plus lourd que lorsque ces frictions coûtent plus cher que l’outil.
Exemple : suivre les achats d’une structure de rallye
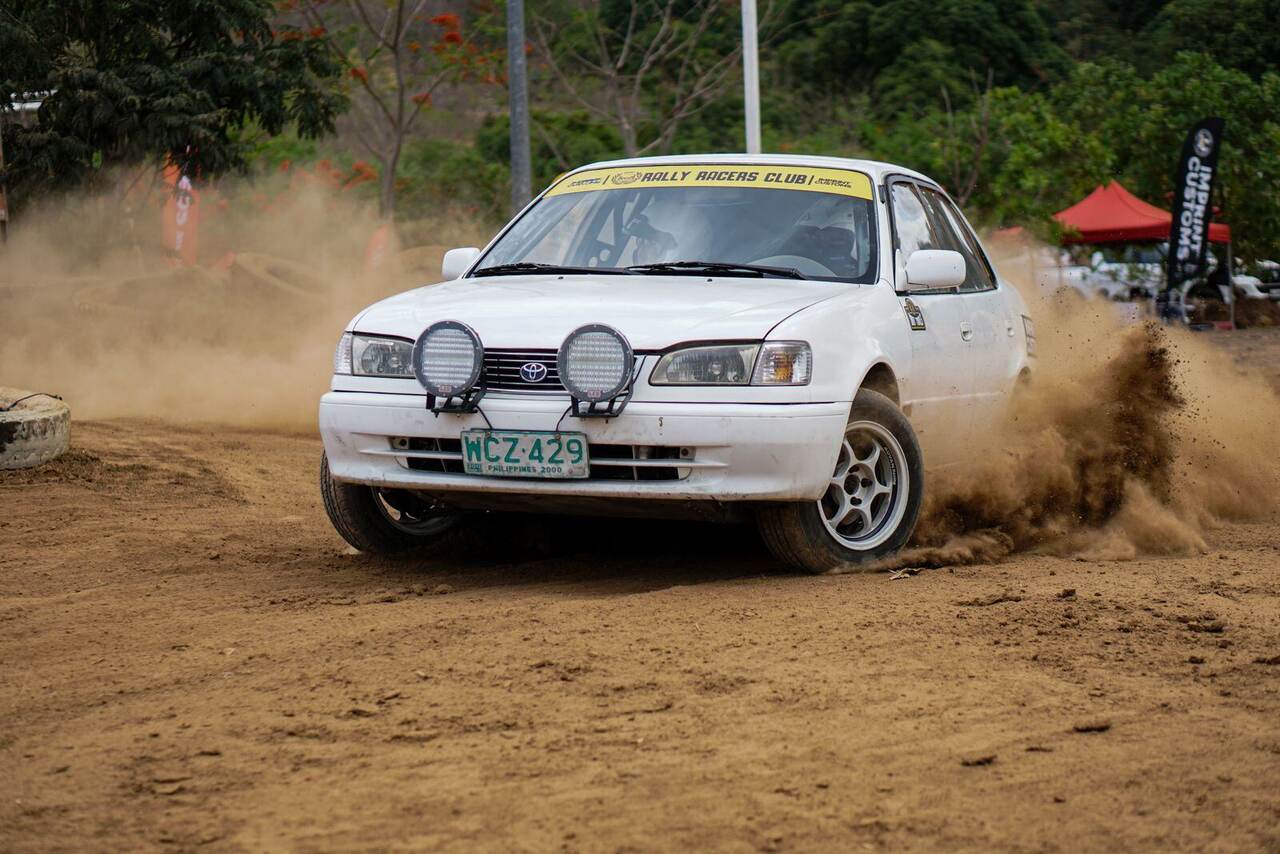
Prenons une petite écurie qui engage une voiture sur une saison. Ses achats ne se limitent pas à la voiture : pneus, pièces d’usure, huiles, transport, hébergement, engagements, prestations d’un préparateur. Sans suivi, ces lignes éparpillées donnent une saison dont personne ne connaît le coût réel.
Un tableau de bord adapté comporterait quatre blocs :
- Dépenses par famille : pièces, pneumatiques, consommables, logistique, prestations, avec comparaison à l’enveloppe prévue.
- Fournisseurs : délai de livraison tenu ou non, pièces conformes à la commande, réactivité en cas de problème avant une épreuve.
- Stock de pièces d’usure : disponibilité avant chaque rallye, point de commande, consommation par épreuve.
- Engagements à venir : dépenses déjà commandées mais pas encore facturées, pour ne pas découvrir un trou de trésorerie la veille d’une course.
Ce raisonnement vaut dès l’achat du véhicule. Une écurie qui hésite entre un projet neuf et une auto déjà engagée gagne à lire comment comparer une restauration et l’achat d’une voiture déjà préparée, car la différence se joue sur le coût total, pas seulement sur le prix affiché. Le tableau de bord permet ensuite de vérifier, mois après mois, que l’hypothèse retenue tient.
Il aide aussi à cadrer le budget initial : pour qui démarre, savoir par où commencer quand on veut acheter une voiture de rallye évite de saisir des lignes de dépense au hasard. Et les dépenses d’usure d’une saison dépendent de la catégorie : la lecture de l’homologation en groupe A, N ou Kit Car aide à anticiper quelles pièces seront autorisées, donc achetées.
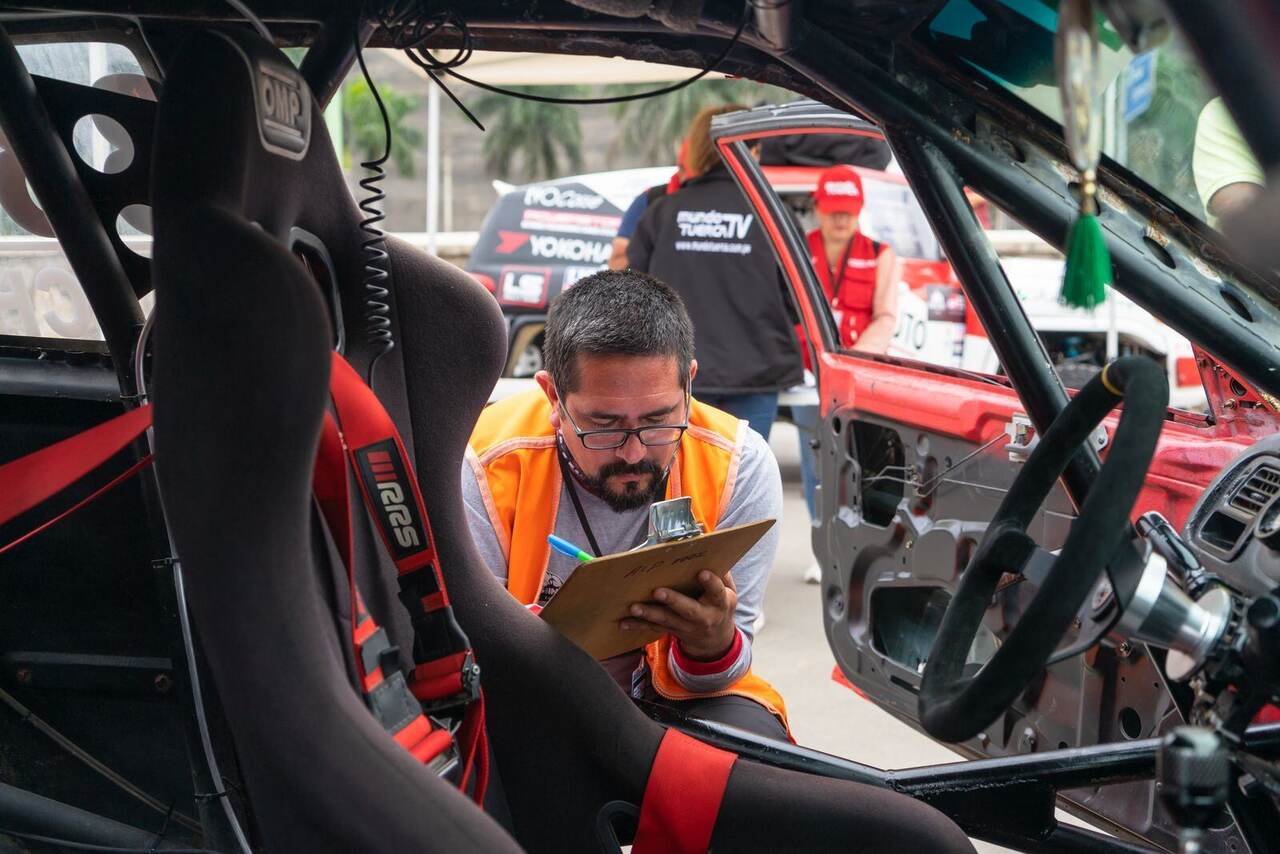
Au moment d’une acquisition, le même esprit de contrôle s’applique à la machine : une grille comme les huit points à contrôler sur une auto de course permet de chiffrer les remises en état probables et de les inscrire dans le budget de départ, au lieu de les subir ensuite.
Action concrète : listez vos cinq familles de dépense majeures sur une saison, attribuez une enveloppe à chacune, et suivez l’écart après chaque épreuve.
Qualité des données, adoption et erreurs qui ruinent un tableau de bord achat
Un tableau de bord vaut ce que valent ses données. Trois chantiers conditionnent sa fiabilité : un référentiel unique des fournisseurs et des familles, une règle de saisie identique pour tous, et un propriétaire désigné par source. Sans gouvernance, deux services produiront deux totaux différents pour la même dépense, et la confiance s’effondre.
Les erreurs les plus courantes, par ordre de gravité :
- Trop d’indicateurs : un écran de quarante graphiques n’est lu par personne. Visez une dizaine de KPI au total, répartis par niveau.
- Des chiffres sans contexte : un montant isolé ne dit rien. Affichez toujours la cible, la période précédente ou le budget.
- Des faux indicateurs : ceux qui bougent sans que personne ne puisse agir dessus. Supprimez-les.
- Une mise à jour manuelle oubliée : automatisez dès que possible, ou fixez un jour de mise à jour avec un responsable.
- Des accès mal séparés : prix négociés et marges fournisseurs sont sensibles. Limitez la lecture selon les rôles.
- Aucune suite donnée aux écarts : sans action corrective tracée, le tableau devient un archivage.
L’adoption se travaille comme un projet. Présentez le tableau de bord à ses futurs lecteurs avant le déploiement, recueillez leurs questions réelles, et retirez ce qu’ils n’utilisent pas. Un point mensuel de quinze minutes, centré sur trois écarts et leurs actions, vaut mieux qu’un rapport de vingt pages.
Gardez aussi à l’esprit que les achats ne se jugent pas seulement au prix. Un achat apparemment économique mais défaillant coûte cher en retards et en reprises. C’est la logique du coût total de possession, que l’on retrouve par exemple dans le choix d’une occasion à éviter ou d’une alternative plus saine : le prix d’appel ne dit rien de la facture finale.
Action concrète : avant le déploiement, imprimez la maquette sur une page et demandez à chaque lecteur de souligner ce qu’il utiliserait réellement. Ce qui n’est pas souligné disparaît.
Quels KPI retenir pour un premier tableau de bord achat ?
Commencez par quatre indicateurs : respect du budget par famille, part des achats hors contrat, respect des délais de livraison et délai de paiement fournisseur. Ils reposent sur des données presque toujours disponibles et déclenchent des actions concrètes. Ajoutez la satisfaction interne ou la RSE quand les premiers sont fiables.
À quelle fréquence mettre à jour un tableau de bord achat ?
Cela dépend du niveau de lecture. Les suivis opérationnels (retards, commandes bloquées) se consultent chaque semaine ou en continu, la revue de gestion est mensuelle et la revue stratégique trimestrielle. Mieux vaut un rythme tenu qu’une actualisation quotidienne que personne n’exploite.
Excel suffit-il pour suivre ses achats ?
Oui au départ, si les données sont structurées en tableau, les listes sont normalisées et un seul responsable alimente le fichier. Les limites apparaissent quand plusieurs sources doivent être croisées, quand plusieurs personnes saisissent ou quand des droits d’accès différenciés deviennent nécessaires. C’est le signal pour passer à un outil de Business Intelligence.
Comment comparer le budget achat aux dépenses réelles ?
Placez le budget par famille et par mois dans un onglet dédié, puis calculez la somme des factures et des commandes engagées sur la même période. Affichez l’écart en valeur et en pourcentage, avec une alerte au-delà d’un seuil que vous fixez. Intégrer les commandes non encore facturées évite les mauvaises surprises.
Quelle différence entre un tableau de bord achat et une cartographie des achats ?
La cartographie est une photographie des dépenses à un instant donné, classées par famille, fournisseur et service. Le tableau de bord est un suivi dans la durée, qui s’appuie sur cette cartographie pour mesurer des écarts, des délais et des performances. On réalise la première pour pouvoir alimenter le second.
L’auteur
Expert en conformité
Je vérifie les châssis, les numéros et les passeports techniques avant qu’une auto change de mains. Mon métier consiste souvent à dire non.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,4sur 5871 votes
Commentaires
Soyez le premier à réagir.